Oleh: Adi Permana
Setiap Februari, kita membaca berita yang sama dengan nada yang sama: “Laba Himbara Tembus Rp120 Triliun, Dividen Rp58,96 Triliun, Kinerja Membanggakan”. Foto direksi tersenyum, menteri tersenyum, grafik naik ke atas.
Di hari yang sama, di Jalan A Yani Banjarmasin, di Jalan Veteran, di Martapura, ada plang baru dipasang: “RUMAH INI DIJUAL – DALAM PENGAWASAN BANK”.
25.000 plang seperti itu dipasang setiap tahun oleh KPKNL. Data resmi Direktorat Lelang menyebut 70% aset lelang itu adalah agunan UMKM — ruko, kios, rumah toko, sawah yang disertifikatkan. Bukan gedung konglomerat.
Inilah ironi terbesar ekonomi kita hari ini: negara bangga di atas penderitaan 70% tulang punggung ekonominya sendiri.
Dari mana dividen Rp58,96 T itu berasal? Mari kita hitung dengan jujur.
Bunga kredit UMKM 13,5%, bunga deposito pejabat dan orang kaya 6%. Selisih 7,5% itu dikali Rp3.200 triliun kredit = Rp240 T. Setelah dipotong biaya operasional dan cadangan macet, sisanya Rp120 T jadi laba, separuhnya Rp58,96 T disetor sebagai dividen.
Artinya, setiap Rp1 triliun dividen yang dibanggakan itu, ada sekitar 425 warung yang tutup. Setiap foto direksi tersenyum memegang cek dividen, ada 25.000 keluarga yang rumahnya disita.
Ini bukan kinerja. Ini adalah pemindahan kesejahteraan yang diformalkan.
Warung sembako dengan untung bersih 12% harus membayar cicilan yang menggerus 54% dari untungnya hanya untuk bunga 13,5%. Pinjam Rp50 juta, 3 tahun, total bunga Rp20,25 juta. Cicilan Rp65.277 per hari. Saat omzet sepi seminggu, ia telat. Telat kena denda. Denda jadi macet. Macet jadi lelang. Negara lalu bangga: “NPL terkendali, laba naik”.
Terkendali karena asetnya sudah disita. Laba naik karena bunganya mencekik.
Kalau kita cinta NKRI, kita harus berani bilang: sistem ini menciderai kesejahteraan rakyat. Tidak ada NKRI yang kuat jika 70% UMKM-nya hidup dalam ancaman plang DIJUAL.
Lalu apa solusinya? Bukan menghapus bank, tapi mengembalikan bank pada fungsinya sebagai WASIT, bukan PEMAIN.
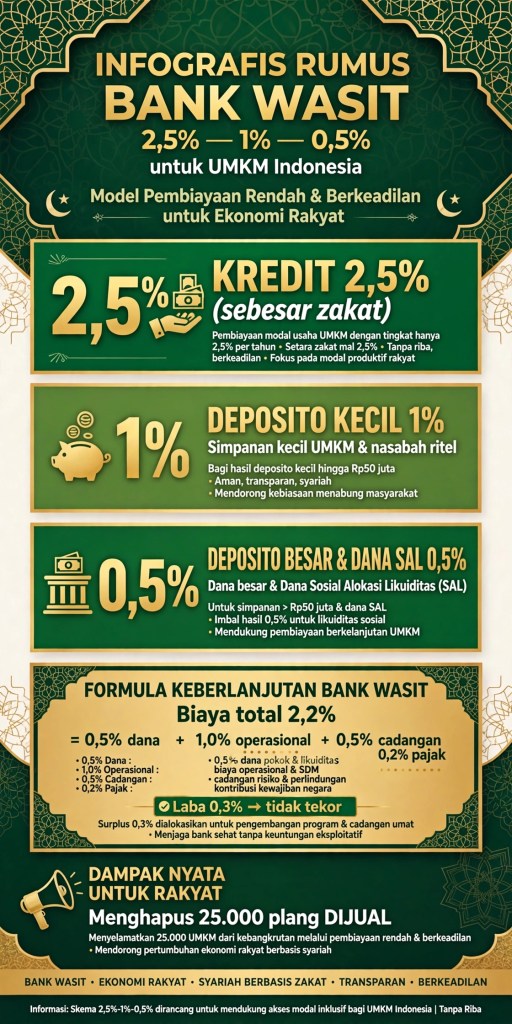
Kita butuh Bank Wasit 2,5% – 1% – 0,5%.
Rumusnya sederhana dan tidak akan membuat Himbara tekor:
Kredit untuk UMKM hanya 2,5% per tahun — sebesar zakat. Angka yang tidak bisa disebut riba, angka yang dipahami semua santri dan pedagang pasar.
Deposito untuk rakyat kecil (<Rp100 juta) *1%*, untuk deposito besar (>Rp2 M) dan dana negara SAL 0,5%. Kalau mau bunga 6%, silakan ke bank swasta. Bank negara tugasnya bukan memanjakan deposan besar.
Dari mana bank tidak tekor? Ganti sumber dana. Jangan pakai deposito pasar 6%, pakai dana SAL negara Rp200 T yang bunganya hanya 0,5% dari BI. Pangkas operasional dari 2,8% jadi 1% dengan memakai kantor pos dan agen BRILink, bukan gedung kaca. NPL akan turun dari 3,8% jadi 1% karena bunga ringan membuat orang mampu bayar.
Hitungannya: biaya total Bank Wasit hanya 2,2% (0,5% dana + 1,0% operasional + 0,5% cadangan + 0,2% pajak). Kredit 2,5% – 2,2% = laba tipis 0,3% atau Rp9,6 T. Cukup untuk gaji, tidak tekor, tapi tidak ada pesta dividen.
Apakah 2,5% masih berat? Ya, untuk warung paling kecil yang untungnya 12%, cicilan Rp49.768 per hari masih berat, tapi ia masih punya sisa Rp2,11 juta per bulan untuk hidup — bukan Rp1,64 juta seperti sekarang. Dengan Rp49 ribu per hari, 20.000 dari 25.000 plang DIJUAL itu bisa hilang.
Dampak ekonominya? Dengan bunga 2,5%, tambahan kredit baru Rp180 T akan jadi output Rp324 T, mendorong PDB dari 4,9% ke 7,2%. Kita tidak kehilangan dividen Rp58 T, kita menukar Rp58 T itu dengan pertumbuhan 2,3% yang artinya Rp520 T ekonomi baru dan jutaan lapangan kerja.
Pertanyaannya bukan lagi “bisa atau tidak”. Pertanyaannya: kita mau bangga karena dividen, atau bangga karena tidak ada lagi plang DIJUAL di kampung kita?
Saya memilih yang kedua. Karena NKRI bukan laporan laba. NKRI adalah warung yang tetap buka.





Tinggalkan komentar